Domain angeln-wolgast.de kaufen?
Wir ziehen mit dem Projekt
angeln-wolgast.de um.
Sind Sie am Kauf der Domain
angeln-wolgast.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain angeln-wolgast.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **

Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Angeln - Softköder-Set - Shad-Köder - Cannibal Shad - 10 und 12,5 cmDas SAVAGE GEAR Cannibal Shad Set eignet sich für das Angeln mit Softködern. - 30 Softköder in Shad-Form - 6 passende Jigköpfe - Ködergrößen: 6,8 und 8 cm - Jigkopfgewichte: 5 g, 7,5 g und 10 g - Insgesamt 36 Teile - Lieferung in einer Box Die Softköder vor dem Angeln mit einem passenden Jigkopf montieren. Nach dem Gebrauch abspülen, vollständig trocknen lassen und gemäß den Lagerhinweisen aufbewahren.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buzzerbar 2 RutenDiese Buzzerbar für zwei Ruten ist mit unseren Banksticks und Rodpods kompatibel. 20 cm lang, Abstand zwischen den Achsen der Schraubverbindungen: 18 cm. Kompatibilität::Für die Modelle Rodpod 500, Rodpod Tripod 500 und Rodpod 9008,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **


Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
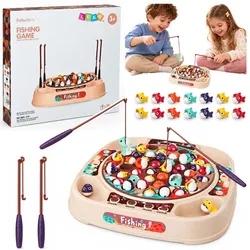
Elektronisches Arcade-Spiel Angeln 4 Ruten Sounds PinkAngelspiel Pink mit 4 Ruten und Musik Dieses farbenfrohe Angelspiel ist ein tolles Spiel für Kinder, das Spaß und Training für Reflexe, Konzentration und Hand-Augen-Koordination vereint. Das drehbare Spielbrett mit Fischen sorgt dafür, dass in jeder Runde Konzentration und Präzision gefragt sind. Die Regeln sind kinderleicht: Nach dem Aktivieren des Spielbretts bewegen sich die Fische und öffnen und schließen ihre Mäuler. Ziel ist es, sie im richtigen Moment mit den Angelruten zu fangen. Wer die meisten Fische fängt, gewinnt. Das Spielbrett dreht sich im Takt der Musik, was das Angeln noch spannender macht. Drei Melodien stehen zur Auswahl. An den Seiten des Spielbretts befinden sich praktische Behälter zum Ablegen der gefangenen Fische. Das Spiel kann alleine gespielt werden und dank der mehreren Angelruten eignet es sich auch hervorragend zum gemeinsamen Spielen mit Geschwistern, Eltern oder Freunden. SPEZIFIKATIONEN Typ: Elektronisches Arcade-Angelspiel Farbe: Rosa Funktionen: Drehbarer Bildschirm, sich öffnende und schließende Fischmäuler, Musik Melodien: 3 Stromversorgung: 3 x AA 1,5 V Batterien enthalten: Nein Abmessungen der Basis: 31 x 30 x 5 cm Länge der Angelrute: ca. 26 cm Abmessungen der Fische: 3 x 2 x 2,5 cm Abmessungen der Verpackung: 37 x 33 x 5 cm INHALT Spielbasis: 4 Angelruten 11 gelbe Fische 11 rote Fische 6 grüne Fische 6 orangefarbene Fische 11 schwarze Fische17,98 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Angeln - Softköder-Set - Shad-Köder - Cannibal Shad - 10 und 12,5 cmDas SAVAGE GEAR Cannibal Shad Set eignet sich für das Angeln mit Softködern. - 30 Softköder in Shad-Form - 6 passende Jigköpfe - Ködergrößen: 6,8 und 8 cm - Jigkopfgewichte: 5 g, 7,5 g und 10 g - Insgesamt 36 Teile - Lieferung in einer Box Die Softköder vor dem Angeln mit einem passenden Jigkopf montieren. Nach dem Gebrauch abspülen, vollständig trocknen lassen und gemäß den Lagerhinweisen aufbewahren.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
Buzzerbar 2 RutenDiese Buzzerbar für zwei Ruten ist mit unseren Banksticks und Rodpods kompatibel. 20 cm lang, Abstand zwischen den Achsen der Schraubverbindungen: 18 cm. Kompatibilität::Für die Modelle Rodpod 500, Rodpod Tripod 500 und Rodpod 9008,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Buzzerbar 3 RutenDiese Buzzerbar für drei Ruten ist mit unseren Banksticks und Rodpods kompatibel. 38 cm lang, Abstand zwischen den Achsen der Schraubverbindungen: 18 cm. Kompatibilität::Für die Modelle Rodpod 500, Rodpod Tripod 500 und Rodpod 90012,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schübeler, Horst: Fischerei in Schleswig-HolsteinFischerei in Schleswig-Holstein , Bilddokumente zur Geschichte der Fischerei , Einspritzdüsen > Einspritzanlagen & Teile , Erscheinungsjahr: 200512, Produktform: Leinen, Autoren: Schübeler, Horst, Seitenzahl/Blattzahl: 344, Abbildungen: Zahlr. Abb., Keyword: Dokumentation; Fischfang; Geschichte, Fachschema: Fischen - Fischerei~Sportfischen~Schleswig-Holstein / Geschichte, Fachkategorie: Fischen, Angeln~Geschichte: Ereignisse und Themen, Region: Schleswig-Holstein, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Husum Druck, Verlag: Husum Druck, Verlag: Husum Druck- und Verlagsgesellschaft, Länge: 309, Breite: 218, Höhe: 32, Gewicht: 1693, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.